

Choisir une assurance décennale ne consiste pas seulement à sélectionner un métier dans une liste, obtenir une attestation et signer un contrat. Pour une entreprise du BTP, l’enjeu est beaucoup plus concret : le contrat doit correspondre aux travaux réellement exécutés, aux techniques employées, aux ouvrages concernés et aux responsabilités effectivement assumées sur les chantiers.
Obtenir un devis d’assurance décennale ne consiste pas seulement à trouver la cotisation la plus basse. Pour une entreprise du BTP, un maître d’œuvre, un bureau d’études, un architecte, un promoteur ou une entreprise de construction, le bon devis doit surtout permettre de sécuriser les chantiers avec un contrat conforme, lisible et adapté aux activités réellement exercées.
Avant de remplir le formulaire, prenez 2 minutes pour vérifier que vous connaissez toutes les étapes de l’assurance décennale et ce que votre futur contrat devra couvrir.
Avec VOTREDECENNALEFACILE, vous accédez à une étude claire de votre situation, à des offres négociées auprès de compagnies spécialisées en assurance construction et à un accompagnement pensé pour les professionnels du bâtiment. L’objectif est de vous aider à obtenir un tarif compétitif, sans sacrifier les garanties essentielles à votre activité.
Pourquoi demander un devis d’assurance décennale avant vos chantiers ?
L’assurance décennale doit être souscrite avant l’ouverture du chantier lorsque votre activité entre dans le champ de la responsabilité décennale. Elle couvre, après réception des travaux, les dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination.
Dans la pratique, le devis vous permet d’anticiper votre budget, de vérifier les garanties proposées et de préparer la remise de l’attestation à vos maîtres d’ouvrage, donneurs d’ordre ou partenaires. Cette attestation est souvent demandée avant la signature d’un marché, l’entrée sur chantier ou la validation d’un dossier administratif. Elle doit mentionner des activités cohérentes avec les travaux que vous réalisez réellement.
Un contrat souscrit trop tard peut créer un blocage opérationnel. Si la date d’effet intervient après le démarrage du chantier, la couverture peut ne pas répondre aux attentes du maître d’ouvrage. De la même manière, une attestation imprécise ou incomplète peut retarder une intervention, fragiliser une relation commerciale ou compliquer l’accès à certains marchés.
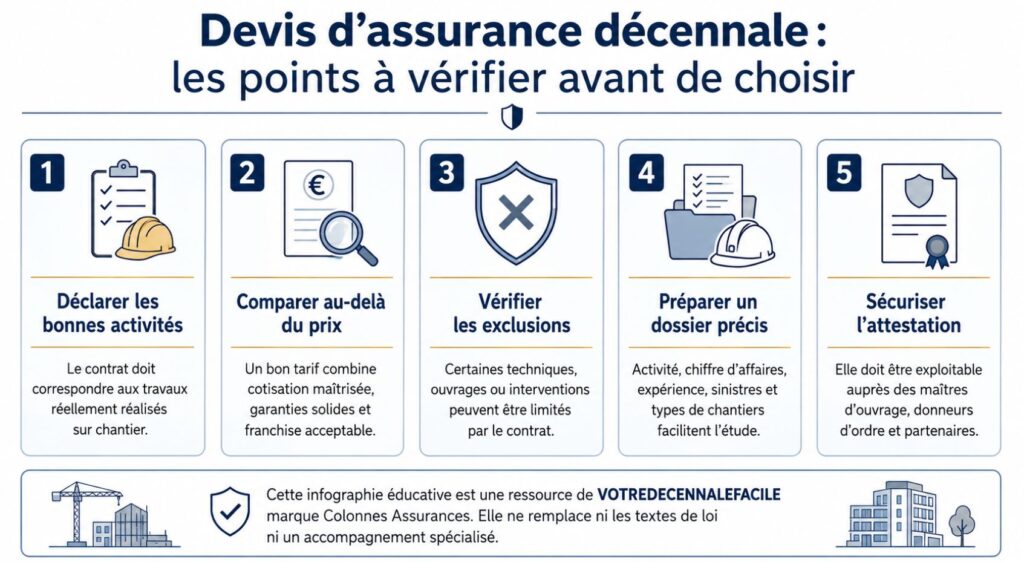
Demander un devis en amont permet donc de comparer les offres avec méthode. Vous ne regardez pas seulement le prix, mais aussi la qualité des garanties, les conditions de souscription, les franchises et les exclusions. Le meilleur tarif est celui qui protège correctement votre entreprise tout en restant cohérent avec votre niveau de risque.
Que doit contenir un devis d’assurance décennale fiable ?
Un devis d’assurance décennale doit présenter clairement les informations essentielles du futur contrat. Le premier point à vérifier concerne les activités garanties. Elles doivent correspondre avec précision à ce que votre entreprise réalise sur chantier : gros œuvre, couverture, étanchéité, plomberie, chauffage, maîtrise d’œuvre, bureau d’études, architecture ou entreprise générale.
Cette précision est décisive. Une entreprise qui réalise des travaux de structure ne présente pas le même risque qu’une entreprise intervenant uniquement sur des finitions. Un maître d’œuvre, un architecte ou un bureau d’études engage aussi une responsabilité différente, souvent liée à la conception, à la prescription technique, au suivi ou à la coordination. Le devis doit donc refléter la réalité de vos missions.
Le document doit également indiquer la nature des ouvrages couverts, les montants de garantie, les franchises, les exclusions, la date d’effet du contrat et les éventuelles conditions particulières. Les exclusions méritent une attention spécifique, car elles peuvent limiter la portée du contrat sur certaines techniques, certains ouvrages ou certains types d’intervention.
Il faut aussi distinguer la garantie décennale des autres garanties pouvant figurer dans un contrat. La responsabilité civile professionnelle, par exemple, peut couvrir certains dommages causés à des tiers dans le cadre de l’activité, mais elle ne remplace pas la garantie décennale lorsqu’une obligation s’applique. Un devis fiable doit permettre de comprendre clairement ce qui relève de l’assurance obligatoire et ce qui correspond à des garanties complémentaires.
Quels critères influencent le prix de votre devis ?
Le prix d’un devis d’assurance décennale dépend d’abord de l’activité exercée. Les assureurs évaluent le niveau de risque technique, la probabilité de sinistre et le coût potentiel des dommages. Une entreprise de gros œuvre, de couverture ou d’étanchéité peut être exposée à des sinistres lourds, car ses travaux peuvent toucher à la structure, à la mise hors d’eau ou à la destination même de l’ouvrage.
Le chiffre d’affaires est un autre critère central. Il donne une indication sur le volume de chantiers réalisés et donc sur l’exposition globale au risque. Une entreprise réalisant de nombreuses opérations ou intervenant sur des chantiers de montant élevé ne sera pas analysée comme une structure réalisant des interventions plus limitées.
L’ancienneté, l’expérience du dirigeant, les qualifications, l’organisation de l’entreprise et les antécédents de sinistres entrent également dans le calcul. Une entreprise expérimentée, capable de documenter son parcours et ses méthodes, peut présenter un dossier plus rassurant pour l’assureur. À l’inverse, une sinistralité importante peut réduire le nombre d’offres disponibles ou augmenter la cotisation.
La nature des chantiers influence aussi le tarif. Construction neuve, rénovation lourde, extension, marchés privés, opérations complexes, intervention en sous-traitance ou pilotage de plusieurs corps d’état : chaque situation modifie l’analyse du risque. C’est pourquoi un devis pertinent doit tenir compte de la réalité de vos chantiers, pas seulement de votre intitulé métier.
Des exemples concrets selon les métiers du BTP
Pour une entreprise de maçonnerie ou de gros œuvre, l’assureur va examiner les travaux liés aux fondations, murs porteurs, structures, dallages ou ouvrages pouvant affecter la solidité du bâtiment. Le risque financier peut être élevé, car un désordre structurel peut entraîner des reprises importantes.
Pour une entreprise de couverture ou d’étanchéité, l’analyse porte notamment sur la mise hors d’eau, les infiltrations, les terrasses, les toitures et les techniques utilisées. Ces activités sont souvent surveillées de près, car les dommages peuvent rendre un ouvrage impropre à sa destination.
Pour une entreprise de plomberie, de chauffage ou de climatisation, les assureurs regardent les réseaux, les équipements, les installations intégrées au bâtiment et les conséquences possibles d’un dégât des eaux ou d’un défaut d’installation. Selon la nature des équipements, certaines garanties doivent être vérifiées avec attention.
Pour les professionnels intellectuels du BTP, comme les architectes, maîtres d’œuvre et bureaux d’études, le devis d’assurance décennale doit intégrer les missions de conception, de calcul, de prescription, de suivi ou de coordination. Une erreur d’étude ou de conception peut avoir des conséquences importantes sur l’ouvrage final.
Pour une entreprise générale, l’analyse est plus globale. L’assureur tient compte de la multiplicité des lots, de la coordination du chantier, du recours éventuel à la sous-traitance et du niveau de responsabilité assumé dans l’opération. Le devis doit alors couvrir un périmètre cohérent avec les engagements contractuels de l’entreprise.
Le meilleur tarif n’est pas toujours le prix le plus bas
Chercher un tarif compétitif est légitime. Pour une entreprise du bâtiment, l’assurance décennale représente un poste de dépense important, surtout lorsque l’activité comporte des risques techniques élevés. Mais un prix trop bas doit toujours être analysé avec prudence.
Un devis attractif peut cacher des garanties limitées, des exclusions nombreuses, une franchise difficile à absorber ou un libellé d’activité trop restreint. En cas de sinistre, ces points peuvent devenir déterminants. Un contrat mal adapté peut fragiliser l’entreprise, compliquer la relation avec le maître d’ouvrage et créer une incertitude sur la prise en charge.
Un bon tarif repose sur un équilibre. La cotisation doit être compétitive, mais le contrat doit rester solide. Les activités doivent être correctement déclarées, les franchises supportables, les exclusions compréhensibles et l’attestation utilisable dans vos relations professionnelles.
C’est cette logique que VOTREDECENNALEFACILE applique dans l’analyse des offres. L’objectif n’est pas de rechercher un prix bas à tout prix, mais une solution pertinente pour votre entreprise, vos chantiers et vos obligations.
Quelles informations préparer pour obtenir un devis précis ?
Pour recevoir un devis d’assurance décennale fiable, il est important de fournir des informations complètes dès le départ. Plus votre dossier est clair, plus les assureurs peuvent évaluer correctement votre profil et proposer une tarification adaptée.
Les informations généralement nécessaires concernent l’identité de l’entreprise, son activité exacte, son chiffre d’affaires, son ancienneté, l’expérience du dirigeant, les qualifications éventuelles, les types de chantiers réalisés et l’historique d’assurance. Les sinistres passés doivent également être déclarés avec précision.
La description de l’activité mérite une attention particulière. Il ne suffit pas d’indiquer “travaux de bâtiment” ou “rénovation”. Il faut préciser les métiers exercés, les techniques utilisées, les ouvrages concernés et les limites éventuelles de vos interventions.
Si votre entreprise intervient en sous-traitance, coordonne plusieurs lots ou réalise des missions de conception, ces éléments doivent être signalés. Ils peuvent modifier l’analyse du risque et orienter le choix du contrat. Une déclaration précise protège votre entreprise, car le contrat doit refléter la réalité de vos travaux.
Comment comparer plusieurs devis d’assurance décennale ?
Comparer plusieurs devis ne doit pas se limiter au montant annuel de la cotisation. Pour choisir une assurance décennale adaptée, il faut analyser le contenu du contrat dans son ensemble.
Commencez par comparer les activités garanties. Deux devis peuvent afficher des prix différents parce qu’ils ne couvrent pas exactement les mêmes travaux. Vérifiez ensuite les exclusions, car elles déterminent les situations dans lesquelles le contrat ne jouera pas. Une exclusion sur une technique ou un type d’ouvrage peut être problématique si elle concerne une partie réelle de votre activité.
Les franchises doivent aussi être étudiées. Une franchise très élevée peut rendre le contrat moins intéressant, même si la cotisation paraît compétitive. Il faut également regarder les plafonds, les conditions particulières, la date d’effet et la qualité de l’attestation délivrée.
Enfin, prenez en compte la spécialisation de l’assureur et la lisibilité du contrat. Les professionnels du BTP ont besoin d’une couverture compréhensible, compatible avec leurs marchés et adaptée à leurs obligations. Une offre moins chère mais imprécise peut coûter beaucoup plus cher en cas de difficulté.
Pourquoi passer par VOTREDECENNALEFACILE ?
VOTREDECENNALEFACILE accompagne les professionnels du BTP dans la recherche d’un devis d’assurance décennale adapté à leur profil. En tant qu’interlocuteur spécialisé, nous analysons votre activité, vos contraintes de chantier et vos besoins de garantie avant de solliciter les solutions les plus pertinentes.
Notre rôle consiste à vous aider à gagner du temps, à éviter les contrats mal calibrés et à comprendre les différences entre les offres. Nous comparons les propositions disponibles, vérifions les garanties, attirons votre attention sur les franchises et les exclusions, puis vous accompagnons jusqu’à la souscription.
Cette approche permet d’obtenir un tarif compétitif sans réduire la protection à un simple prix. Vous bénéficiez d’un contrat plus lisible, d’une attestation conforme à vos besoins et d’un accompagnement professionnel en cas d’évolution de votre activité.
VOTREDECENNALEFACILE intervient aussi pour vous aider à présenter votre dossier correctement. Un dossier clair, cohérent et bien documenté facilite l’analyse par les compagnies et peut améliorer l’accès à des offres adaptées.
Avant de demander un devis, vérifiez que vous pouvez décrire précisément votre activité, vos chantiers, votre chiffre d’affaires et votre historique d’assurance. Ces informations permettent d’obtenir une proposition plus fiable et d’éviter les écarts entre votre contrat et la réalité de vos interventions.
Gardez également en tête que le prix ne doit jamais être analysé seul. Une assurance décennale doit être comparée selon ses garanties, ses exclusions, ses franchises, ses conditions de souscription et la qualité de l’attestation fournie.

Demandez votre devis d’assurance décennale au meilleur tarif
Votre entreprise a besoin d’une couverture fiable pour travailler sereinement, répondre aux demandes de vos clients et sécuriser vos chantiers. Un devis bien construit vous permet de maîtriser votre budget tout en respectant vos obligations.
VOTREDECENNALEFACILE vous aide à obtenir un devis d’assurance décennale clair, compétitif et adapté à votre profil professionnel. Vous bénéficiez d’une analyse personnalisée, d’offres comparées et d’un accompagnement spécialisé dans les besoins des professionnels du bâtiment.
Remplissez votre demande en ligne pour recevoir une étude personnalisée et avancer avec un contrat cohérent avec vos chantiers, vos responsabilités et vos besoins réels : obtenez votre devis d’assurance décennale au meilleur tarif.

