

Lorsqu’un sinistre survient après la réception d’un chantier, tous les préjudices ne sont pas traités de la même manière par l’assurance. Une fissure importante, une infiltration d’eau ou un affaissement de dalle relèvent d’une logique différente d’une perte d’exploitation, d’un retard de livraison ou de frais supplémentaires supportés par le maître d’ouvrage.
C’est précisément cette distinction entre dommages matériels et dommages immatériels qui permet de comprendre le périmètre réel de la garantie décennale. Les dommages matériels touchent directement l’ouvrage et peuvent engager la responsabilité du constructeur lorsqu’ils compromettent sa solidité ou le rendent impropre à sa destination. Les dommages immatériels, eux, correspondent aux conséquences économiques du sinistre. Leur indemnisation dépend du lien avec un dommage matériel garanti et des garanties prévues au contrat.
Avant d’entrer dans le détail, il peut être utile de reprendre les fondamentaux de la responsabilité civile décennale afin de bien comprendre son rôle, ses limites et les obligations qu’elle impose aux professionnels de la construction.
Dans cet article, nous clarifions la frontière entre dommages matériels et immatériels, avec des exemples concrets, pour vous aider à sécuriser vos contrats, anticiper les exclusions et identifier les garanties complémentaires nécessaires.
Les dommages matériels : ce que la garantie décennale couvre directement
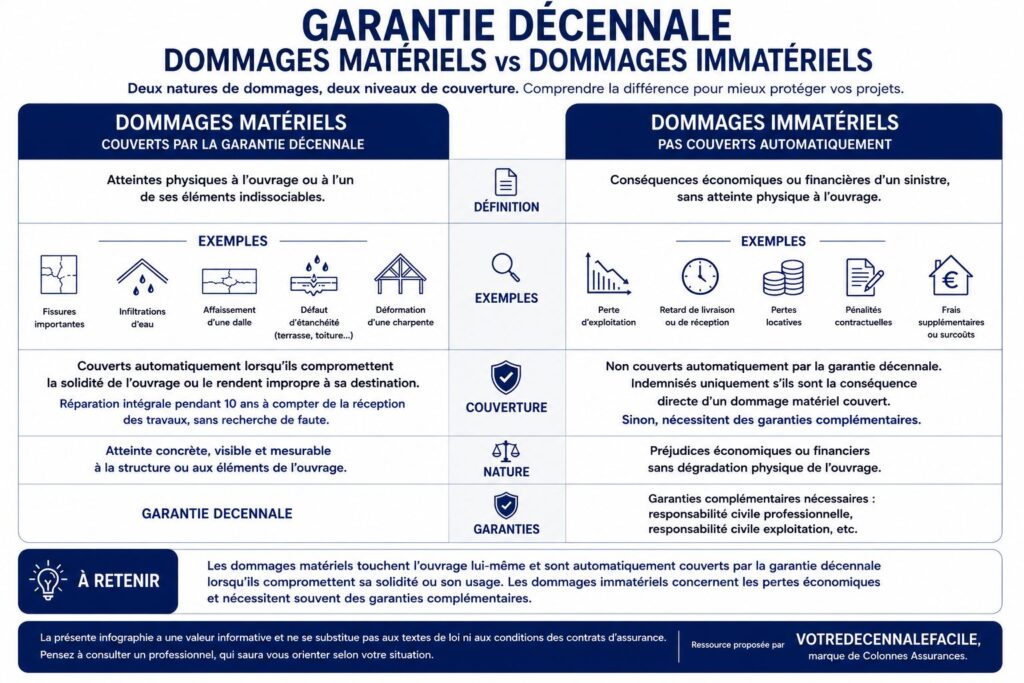
Les dommages matériels sont les atteintes visibles ou mesurables qui affectent directement l’ouvrage après la réception des travaux. Ils concernent la construction elle-même, sa structure ou ses éléments indissociables. Une fissure importante sur un mur porteur, une infiltration d’eau par la toiture, un affaissement de dalle ou un défaut d’étanchéité peuvent ainsi entrer dans cette catégorie.
Pour relever de la garantie décennale, le dommage matériel doit présenter un certain niveau de gravité. Il ne suffit pas qu’un défaut soit constaté. Le désordre doit compromettre la solidité de l’ouvrage ou le rendre impropre à sa destination. Autrement dit, il doit empêcher l’ouvrage d’être utilisé normalement ou menacer sa stabilité.
C’est dans ce cadre que la responsabilité du constructeur, de l’entreprise générale, du maître d’œuvre ou du bureau d’études peut être engagée. La garantie décennale intervient alors pour prendre en charge les réparations nécessaires, dans les limites prévues par le contrat d’assurance.
Cette distinction est essentielle : un dommage matériel mineur, sans conséquence sur la solidité ou l’usage de l’ouvrage, ne relève pas automatiquement de la décennale. À l’inverse, un désordre structurel ou un défaut rendant le bâtiment inutilisable peut entraîner une prise en charge pendant dix ans à compter de la réception des travaux.
Les dommages immatériels : des conséquences souvent sous-estimées
Les dommages immatériels ne correspondent pas à une dégradation physique de l’ouvrage. Ils désignent les conséquences économiques d’un sinistre, comme une perte de chiffre d’affaires, une interruption d’activité, des frais supplémentaires ou un retard de livraison.
Par exemple, une infiltration d’eau peut rendre un local professionnel inutilisable pendant plusieurs semaines. Le dommage matériel concerne alors l’infiltration et les dégradations du bâtiment. Le dommage immatériel correspond, lui, à la perte d’exploitation subie pendant la fermeture du local.
Cette distinction est importante, car la garantie décennale n’indemnise pas automatiquement tous les préjudices financiers. Elle vise d’abord les désordres graves qui affectent l’ouvrage lui-même. Les conséquences économiques peuvent être prises en charge uniquement si elles découlent directement d’un dommage matériel garanti, et si le contrat prévoit bien cette couverture.
Un retard de chantier, une erreur de coordination ou une faute de conception sans dommage physique sur l’ouvrage ne relèvent donc pas forcément de la décennale. Ces situations peuvent engager la responsabilité du professionnel, mais elles nécessitent souvent d’autres garanties, notamment la responsabilité civile professionnelle.
Pour une entreprise générale, un maître d’œuvre ou un bureau d’études, ces préjudices peuvent être lourds. C’est pourquoi il est indispensable de vérifier précisément les garanties prévues au contrat, les plafonds d’indemnisation et les exclusions applicables.
La notion de dommage immatériel consécutif ou non consécutif
Pour savoir si un dommage immatériel peut être indemnisé, il faut vérifier son lien avec le dommage matériel. C’est là qu’intervient la différence entre dommage immatériel consécutif et dommage immatériel non consécutif.
Un dommage immatériel consécutif découle directement d’un dommage matériel. Par exemple, un défaut d’étanchéité provoque une infiltration d’eau dans un local professionnel. Le local devient inutilisable pendant les travaux de réparation. La perte d’exploitation subie pendant cette période peut alors être considérée comme un dommage immatériel consécutif.
À l’inverse, un dommage immatériel non consécutif ne résulte pas d’une atteinte physique à l’ouvrage. C’est le cas d’un retard de chantier lié à une erreur de coordination, d’un défaut de conseil ou d’une faute de conception qui entraîne une perte financière sans dommage matériel constaté. Dans ce cas, le dommage n’entre pas dans le champ de la garantie décennale.
Cette distinction a un impact direct sur l’indemnisation. Les dommages immatériels consécutifs peuvent être couverts lorsqu’ils sont rattachés à un sinistre décennal garanti et prévus au contrat. Les dommages immatériels non consécutifs relèvent plutôt d’assurances complémentaires, comme la responsabilité civile professionnelle.
Pourquoi la garantie décennale ne couvre pas tous les dommages immatériels
La garantie décennale répond à un objectif précis : couvrir les désordres graves qui affectent l’ouvrage après la réception des travaux. Elle intervient lorsque le dommage compromet la solidité de la construction ou la rend impropre à sa destination.
Les dommages immatériels non consécutifs échappent à cette logique. Ils ne touchent pas directement l’ouvrage. Ils correspondent plutôt à une perte financière, à un retard, à une pénalité contractuelle ou à un préjudice économique sans dégradation matérielle du bâtiment.
Dans ce cas, la responsabilité du professionnel peut malgré tout être recherchée, mais sur un autre fondement que la garantie décennale. Une erreur de conception, un défaut de conseil ou une mauvaise coordination peuvent générer des conséquences financières importantes sans relever automatiquement de l’assurance décennale.
C’est pourquoi il est indispensable de ne pas limiter sa protection à la seule décennale. Pour sécuriser votre activité, il faut analyser les garanties complémentaires capables de prendre le relais selon la nature du préjudice. Vous pouvez approfondir ce point avec notre article consacré à la garantie décennale et les assurances complémentaires, qui détaille les protections utiles autour de la responsabilité décennale.
Comment adapter sa couverture pour une protection complète
Pour éviter qu’un sinistre ne laisse une partie des pertes à la charge de l’entreprise, il est indispensable de vérifier le contenu réel de son contrat. La garantie décennale constitue une protection essentielle, mais elle ne couvre pas automatiquement toutes les conséquences financières liées à un chantier.
Le premier point à contrôler concerne les dommages immatériels consécutifs. Certains contrats les intègrent, mais avec des plafonds d’indemnisation, des franchises ou des exclusions spécifiques. Une perte d’exploitation, des frais de relogement ou des coûts supplémentaires peuvent donc être pris en charge différemment selon les conditions prévues.
Il faut ensuite vérifier les garanties complémentaires. La responsabilité civile professionnelle peut intervenir en cas d’erreur de conception, de défaut de conseil ou de faute de coordination. La responsabilité civile exploitation peut, elle, couvrir certains dommages causés pendant l’activité courante de l’entreprise.
Pour les maîtres d’œuvre, bureaux d’études et entreprises générales, cette analyse est particulièrement importante. Plus les chantiers sont complexes, plus les conséquences financières d’un sinistre peuvent dépasser le coût des réparations matérielles.
Faire le point avec un courtier spécialisé permet d’identifier les zones non couvertes, d’ajuster les plafonds et de choisir les garanties adaptées à votre activité.

En résumé : Veillez à bien faire la distinction
Les différences entre dommages matériels et immatériels déterminent l’étendue réelle de votre garantie décennale et la solidité de votre protection en cas de sinistre. Comprendre ces notions, c’est anticiper les risques et éviter les mauvaises interprétations lors d’une déclaration.
Les dommages matériels touchent la structure même de l’ouvrage et sont automatiquement couverts par la décennale lorsqu’ils compromettent sa solidité ou son usage.
Les dommages immatériels, eux, concernent les pertes économiques et nécessitent souvent des garanties complémentaires.
Avant chaque signature ou renouvellement de contrat, prenez le temps d’analyser votre couverture, de vérifier les limites d’indemnisation et de faire le point avec les conseillers de VOTREDECENNALEFACILE afin d’identifier les garanties adaptées à votre activité.

