


Depuis plusieurs années, les entreprises du BTP font face à une hausse progressive du coût de leur assurance décennale. Cette évolution ne s’explique pas uniquement par une décision tarifaire des assureurs. Elle traduit surtout une réalité plus profonde : la sinistralité augmente, les réparations coûtent plus cher et certains chantiers deviennent plus complexes à assurer.
Pour les entreprises générales, maîtres d’œuvre, bureaux d’études, architectes, promoteurs et entreprises de construction, cette tendance a des conséquences directes. Une prime plus élevée pèse sur les charges fixes, réduit les marges et peut compliquer l’accès à certains marchés lorsque l’attestation décennale devient plus difficile à obtenir ou à ajuster.
La hausse des tarifs n’est pas une fatalité si l’on adopte la bonne approche. Comprendre l’évolution du marché de l’assurance décennale permet d’anticiper et de négocier une couverture au meilleur rapport qualité-prix.
L’enjeu n’est donc pas seulement de constater l’augmentation des primes. Il faut comprendre ce qui l’alimente, comment les assureurs analysent le risque et quels leviers concrets permettent de limiter les conséquences financières pour une entreprise du BTP.
Pourquoi la sinistralité augmente-t-elle dans le secteur du BTP ?
La sinistralité dans le bâtiment progresse sous l’effet de plusieurs facteurs. Le premier concerne la pression exercée sur les délais de chantier. Lorsque les plannings se resserrent, les marges de contrôle diminuent. Les corps d’état s’enchaînent plus rapidement, les vérifications intermédiaires sont parfois réduites et certaines réserves techniques ne sont traitées qu’en fin d’opération, lorsque les reprises deviennent plus coûteuses.
Cette pression s’ajoute à un contexte économique tendu. La hausse du prix des matériaux, les difficultés d’approvisionnement et les tensions sur la main-d’œuvre qualifiée peuvent fragiliser l’exécution. Une entreprise peut être tentée de modifier une solution technique, de changer de fournisseur ou de réduire certains temps de contrôle pour tenir un budget ou une date de livraison. Ces arbitrages ne sont pas toujours problématiques, mais ils augmentent le risque lorsqu’ils ne sont pas documentés, validés ou conformes aux prescriptions applicables.
Les techniques de construction ont également évolué. Les exigences de performance énergétique, les nouveaux matériaux, les systèmes constructifs industrialisés et les solutions d’isolation plus complexes exigent une mise en œuvre rigoureuse. Une innovation mal maîtrisée peut entraîner des désordres importants, notamment sur l’étanchéité à l’air, l’humidité, l’isolation ou la tenue dans le temps de certains assemblages.
La coordination entre intervenants joue aussi un rôle majeur. Sur un chantier, un défaut peut provenir d’une accumulation de petites erreurs : une réservation mal positionnée, une interface mal traitée, un support non conforme, une absence de contrôle avant fermeture d’un ouvrage. Ces points sont particulièrement sensibles pour les entreprises générales, les maîtres d’œuvre et les intervenants chargés de la coordination technique.
La sinistralité individuelle d’une entreprise pèse directement sur ses primes. Les erreurs qui aggravent votre sinistralité sont souvent des erreurs de souscription commises bien avant l’ouverture du premier chantier.
Une activité mal déclarée, une garantie inadaptée ou une attestation imprécise peuvent aggraver les conséquences d’un sinistre. Pour l’assureur, ces éléments traduisent une mauvaise maîtrise du risque. Pour l’entreprise, ils peuvent entraîner une hausse de prime, des exclusions ou des difficultés lors du renouvellement du contrat.
Quels sinistres pèsent le plus sur l’assurance décennale ?
L’assurance décennale intervient lorsque les dommages compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle ne doit pas être confondue avec la responsabilité civile professionnelle, qui couvre d’autres types de dommages causés dans le cadre de l’activité, ni avec la dommages ouvrage, souscrite par le maître d’ouvrage pour préfinancer certaines réparations.
Les sinistres les plus sensibles pour les assureurs sont ceux qui entraînent des reprises lourdes, longues ou techniquement complexes. Les défauts d’étanchéité figurent parmi les situations fréquentes. Une infiltration en toiture, en terrasse, en façade ou autour de menuiseries extérieures peut provoquer des dégradations importantes : humidité, moisissures, détérioration des finitions, impossibilité d’utiliser normalement les locaux.
Les désordres structurels représentent également un risque élevé. Des fissures importantes, un affaissement, un défaut de fondation ou une erreur de dimensionnement peuvent nécessiter des études complémentaires, des travaux de reprise en sous-œuvre ou une immobilisation partielle du bâtiment. Ces sinistres mobilisent plusieurs intervenants et génèrent des coûts importants.
Les problèmes liés à l’isolation, à la ventilation ou à la performance énergétique prennent aussi de l’importance. Un bâtiment qui ne répond pas à sa destination en raison d’un défaut de conception ou de mise en œuvre peut engager la responsabilité décennale si les conditions juridiques sont réunies. Cela concerne notamment les problèmes d’humidité, de condensation, de ponts thermiques ou d’inconfort rendant l’ouvrage difficilement utilisable.
Pour les assureurs, le risque ne se limite donc pas au nombre de sinistres. Leur gravité compte autant que leur fréquence. Un seul sinistre structurel peut peser lourdement sur l’équilibre d’un contrat et influencer durablement la tarification d’une entreprise.
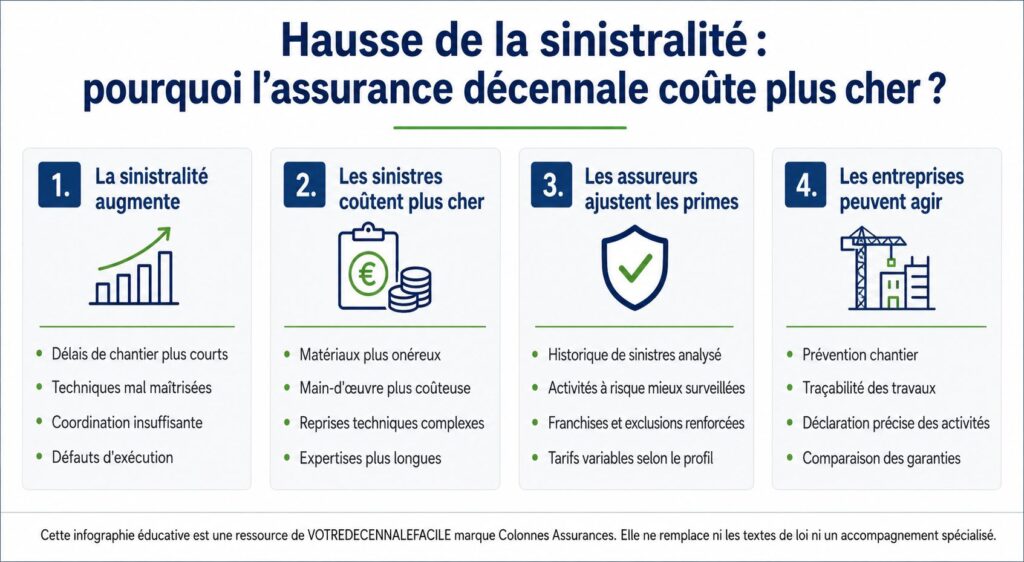
Comment la hausse de la sinistralité fait-elle augmenter le coût de l’assurance décennale ?
L’assurance repose sur un principe de mutualisation. Les primes payées par les entreprises permettent de financer les indemnisations versées en cas de sinistre. Lorsque le nombre de sinistres augmente, ou lorsque leur coût moyen progresse, les assureurs doivent ajuster leurs tarifs pour maintenir l’équilibre technique des contrats.
Dans le secteur de la construction, cette logique est accentuée par la durée du risque. La responsabilité décennale court pendant dix ans à compter de la réception des travaux. L’assureur doit donc anticiper des sinistres qui peuvent apparaître plusieurs années après la fin du chantier. Cette temporalité rend l’évaluation du risque plus exigeante que pour d’autres assurances professionnelles.
L’augmentation du coût des matériaux et de la main-d’œuvre aggrave encore la situation. Un désordre qui coûtait moins cher à réparer il y a quelques années peut aujourd’hui nécessiter un budget beaucoup plus élevé. Les frais d’expertise, les études techniques, la dépose, la reprise et les finitions augmentent également le montant total des indemnisations.
C’est pourquoi la hausse des primes n’est pas uniforme. Une entreprise sans sinistre, avec une activité stable et bien déclarée, peut subir une augmentation modérée. À l’inverse, une entreprise ayant déclaré plusieurs sinistres, changé fréquemment d’assureur ou exercé des activités jugées sensibles peut faire face à une hausse beaucoup plus marquée.
L’historique de sinistralité devient alors un élément central. Les assureurs regardent la fréquence des sinistres, leur gravité, leur nature et les mesures prises par l’entreprise pour éviter leur répétition. Une entreprise capable de démontrer qu’elle a corrigé ses procédures internes, renforcé ses contrôles ou amélioré sa traçabilité présente un profil plus rassurant qu’une entreprise qui ne documente pas ses actions.
Quels critères les assureurs examinent-ils pour fixer la prime ?
Le coût d’une assurance décennale dépend d’abord des activités réellement exercées. Une entreprise de gros œuvre, un étancheur, un couvreur, un maître d’œuvre, un bureau d’études ou une entreprise générale ne présentent pas le même niveau de risque. La précision de la déclaration d’activité est donc essentielle.
L’assureur analyse également le chiffre d’affaires, car il donne une indication sur le volume d’activité et l’exposition potentielle au risque. Plus une entreprise réalise de chantiers, plus la probabilité statistique de sinistre augmente. Mais le chiffre d’affaires ne suffit pas. L’expérience du dirigeant, l’ancienneté de l’entreprise, les qualifications, les références chantier et l’organisation interne sont aussi prises en compte.
Le recours à la sous-traitance fait partie des points examinés. Une entreprise qui délègue une partie importante de ses travaux doit être capable de démontrer qu’elle sélectionne ses sous-traitants avec sérieux, qu’elle vérifie leurs attestations et qu’elle encadre correctement leurs interventions. La sous-traitance non maîtrisée peut devenir un facteur aggravant pour l’assureur.
Les assureurs regardent aussi la continuité d’assurance. Une entreprise ayant connu des interruptions de garantie, des résiliations ou des difficultés répétées de souscription peut être perçue comme plus risquée. À l’inverse, un dossier clair, stable et documenté facilite l’analyse.
Enfin, les garanties demandées, les franchises, les exclusions et les plafonds influencent le tarif. Une prime basse peut cacher une franchise élevée ou une restriction importante. Pour une entreprise du BTP, l’objectif ne doit pas être de choisir le contrat le moins cher, mais celui qui correspond réellement aux chantiers réalisés.
Quelles conséquences pour les entreprises de construction ?
La hausse de l’assurance décennale a un effet direct sur la rentabilité. Pour une entreprise de construction, la prime annuelle fait partie des charges indispensables. Elle doit être intégrée dans les prix de revient, au même titre que les matériaux, la main-d’œuvre, les études, les frais de structure et les coûts de coordination.
Lorsque les primes augmentent, les marges peuvent se réduire si l’entreprise ne répercute pas cette charge dans ses devis. Sur des marchés très concurrentiels, cette répercussion est parfois difficile. Certaines entreprises hésitent alors entre préserver leur compétitivité commerciale et maintenir une couverture adaptée.
Le risque est de chercher une économie immédiate au détriment de la sécurité juridique et financière. Un contrat moins cher peut être insuffisant si les activités déclarées ne correspondent pas aux travaux réellement exécutés. Une exclusion mal comprise, une franchise trop lourde ou une garantie inadaptée peut créer une difficulté majeure en cas de sinistre.
L’attestation décennale joue également un rôle commercial. Elle est souvent demandée avant la signature d’un marché, par le maître d’ouvrage, le promoteur, l’entreprise générale ou le donneur d’ordre. Une attestation imprécise ou incomplète peut ralentir la conclusion d’un contrat, voire empêcher l’accès à certains chantiers.
Pour les structures positionnées sur des opérations complexes, la question est encore plus sensible. Une entreprise générale, un maître d’œuvre ou un bureau d’études doit veiller à ce que son contrat reflète précisément son rôle. La coordination, la conception, l’assistance technique ou les missions d’étude ne présentent pas les mêmes risques qu’une simple exécution de travaux.
Comment limiter l’impact de la hausse sur son assurance décennale ?
Une entreprise ne peut pas contrôler l’ensemble du marché, mais elle peut agir sur son propre profil de risque. Le premier levier consiste à renforcer la prévention sur les chantiers. Cela passe par la formation des équipes, le respect des règles de l’art, le contrôle des points sensibles et la vérification des supports avant intervention.
La traçabilité est également déterminante. Photos de chantier, fiches techniques, avis techniques, procès-verbaux, comptes rendus, réserves, validations écrites et documents de réception permettent de démontrer la qualité du suivi. En cas de discussion avec un assureur ou un expert, ces éléments peuvent faire la différence.
La préparation du dossier d’assurance est un autre levier important. Un dossier complet doit présenter les activités exercées, le chiffre d’affaires par activité, les références de chantier, les qualifications, l’expérience du dirigeant, les attestations précédentes et le relevé de sinistralité. Plus les informations sont claires, plus l’assureur peut évaluer le risque correctement.
Il est aussi recommandé de réévaluer régulièrement le contrat. Une entreprise qui développe une nouvelle activité, accepte des chantiers plus techniques ou modifie son organisation doit vérifier que son assurance décennale reste adaptée. Cette vérification doit intervenir avant la signature des marchés, pas après l’ouverture du chantier.
Comparer les offres reste utile, mais la comparaison doit porter sur l’ensemble du contrat. Le montant de la prime ne suffit pas. Il faut analyser les activités couvertes, les exclusions, les franchises, les plafonds, les conditions de sous-traitance et la cohérence de l’attestation avec les travaux réellement réalisés.
Pourquoi se faire accompagner pour choisir son assurance décennale ?
Le marché de l’assurance décennale est technique. Deux contrats peuvent sembler proches alors qu’ils ne couvrent pas les mêmes activités ou n’appliquent pas les mêmes exclusions. Pour une entreprise du BTP, une mauvaise lecture du contrat peut coûter beaucoup plus cher que l’économie réalisée sur la prime.
Un accompagnement spécialisé permet d’identifier les points sensibles avant la souscription. Il aide à présenter correctement l’activité, à vérifier la cohérence entre les chantiers réalisés et les garanties proposées, à comparer les franchises et à repérer les exclusions qui pourraient poser problème.
VOTREDECENNALEFACILE accompagne les professionnels du BTP dans cette analyse. L’objectif est de rechercher une assurance décennale adaptée au profil de l’entreprise, à ses métiers, à son chiffre d’affaires et à ses contraintes opérationnelles. Cette approche est particulièrement utile lorsque l’entreprise exerce plusieurs activités, intervient en coordination de chantier ou a connu une évolution récente de son activité.

À retenir sur la hausse de la sinistralité et le coût de l’assurance décennale
L’augmentation de la sinistralité dans le BTP a des conséquences directes sur le coût de l’assurance décennale. Les sinistres plus nombreux, les réparations plus coûteuses et la complexité croissante des chantiers conduisent les assureurs à ajuster leurs tarifs.
Toutes les entreprises ne sont toutefois pas exposées de la même manière. L’activité exercée, l’historique de sinistralité, l’expérience, la qualité du dossier, la prévention et la précision des déclarations influencent fortement la prime proposée.
Pour limiter l’impact de la hausse, les professionnels du BTP ont intérêt à renforcer leurs contrôles chantier, documenter leurs interventions, réviser régulièrement leur contrat et comparer les offres au-delà du seul prix.
Malgré la hausse du marché, des écarts significatifs existent entre assureurs. Comparez les tarifs décennaux adaptés à votre profil pour ne pas payer plus que nécessaire.

